Penjualannya lambat. Tapi pabrikan China justru makin ramai membawa model baru.
Mobil listrik murni (EV) luar biasa ramai. Hybrid biasa sudah diterima. Tapi plug-in hybrid atau PHEV masih seperti anak tengah: tidak dibenci, tapi juga belum benar-benar dicintai.
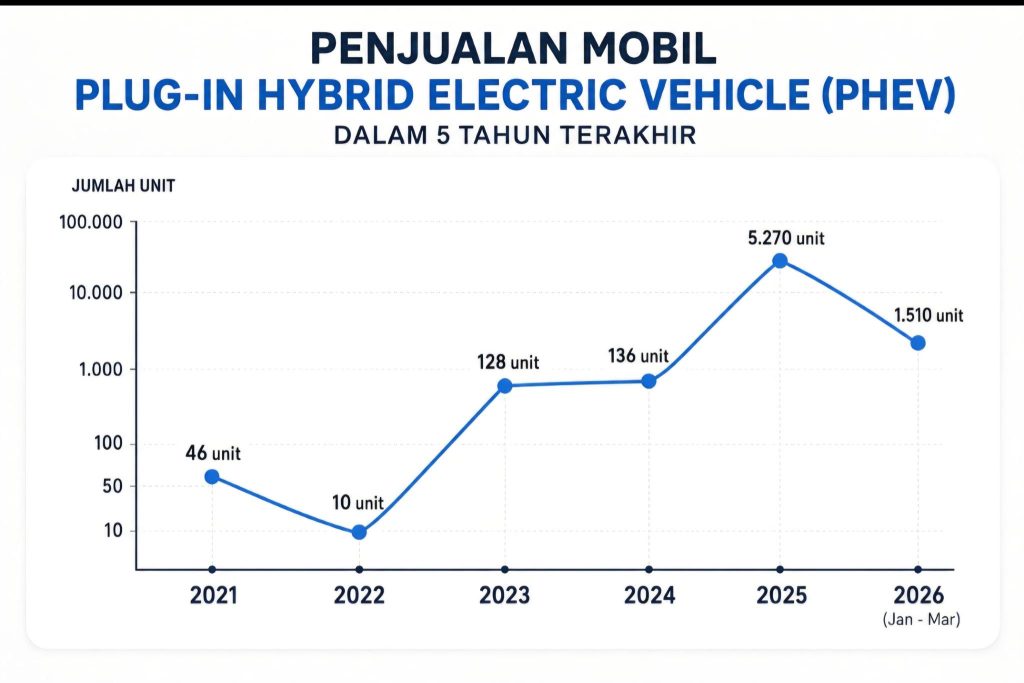
Penjualannya kecil. Sangat kecil (lihat grafik).
Dari 46 unit di 2021, turun ke 10 unit di 2022, lalu mulai naik ke 128 unit, 136 unit, melonjak ke 5.270 unit di 2025. Itu artinya ada pertumbuhan.
Tapi skalanya masih sangat kecil dibanding EV murni (103.931 unit di 2025) maupun hybrid biasa (65.943 unit).
Tapi anehnya, pabrikan China justru ramai-ramai membawa PHEV ke Indonesia. Wuling sudah. BYD siap. Chery jalan terus.
Changan juga ikut. Bahkan model REEV atau range extender mulai muncul.
Artinya satu: mereka melihat sesuatu yang belum dilihat pasar Indonesia hari ini.
PHEV sebenarnya menawarkan kompromi paling masuk akal: Bisa jalan pakai bensin. Bisa juga pakai listrik.
Tidak ada rasa takut kehabisan baterai di tengah jalan. Tapi tetap lebih hemat dibanding mobil bensin biasa.
Masalahnya justru ada di tengah itu.
Orang Indonesia yang sudah siap pindah ke listrik biasanya langsung memilih EV murni. Apalagi dengan benefit pajak dan non fiskal (bebas Gage). Sementara yang belum siap, memilih hybrid biasa.
PHEV akhirnya terjebak di antara dua dunia.
Harga juga jadi soal.
PHEV umumnya jauh lebih mahal dibanding hybrid biasa. Tapi belum semurah EV yang semakin agresif.
Konsumen Indonesia akhirnya bertanya sederhana: “Kalau tetap harus isi bensin, kenapa tidak sekalian hybrid biasa?”
Padahal secara teknologi, PHEV jauh lebih canggih.
Baterainya lebih besar. Motor listriknya lebih kuat. Bahkan banyak PHEV modern bisa berjalan lebih dari 150 KM hanya dengan tenaga listrik/baterai.
Chery percaya diri membawa teknologi Super Hybrid. BYD juga mulai serius dengan DM-i. Changan menyiapkan REEV (Range Extender Electric Vehicle).
Semua datang dengan satu logika: Indonesia belum siap full EV, tapi mulai bosan dengan mobil bensin biasa.
Mereka tidak salah.
Infrastruktur charging Indonesia memang tumbuh. Tapi belum merata. Kalah cepat dengan tumbuhnya pengguna EV.
Di luar kota besar, SPKLU masih jarang. Di kota-kota besar, antrean ngecas bikin tidak nyaman.
Di titik inilah PHEV sebenarnya paling masuk akal. Bisa dicas di rumah. Tapi kalau lupa ngecas, mobil tetap jalan.
Tidak bikin panik. Tidak ada range anxiety atau charging anxiety.
Masalah berikutnya adalah pajak dan positioning.
Di Indonesia, insentif terbesar justru diberikan ke EV murni. PHEV tidak mendapat perlakuan seistimewa itu. Akibatnya harga jual sulit kompetitif. Pajak mahal terasa beban.
Padahal di China, PHEV justru sedang meledak.
Sepanjang 2025, China jual 34,531,000 unit mobil. PHEV terjual 5,861,000 unit (+14%).
Sedangkan BEV 10,622,000 unit (+37.6%). Total New Energy Vehicle (NEV): 16,490,000 unit. Sisanya (sekitar 47%) masih bensin/ICE.
BYD bahkan menjadikan teknologi plug-in hybrid sebagai senjata utama sebelum EV mereka benar-benar dominan.
Banyak konsumen Tiongkok merasa PHEV lebih realistis untuk transisi.
Indonesia tampaknya menuju arah yang sama. Tapi lebih lambat.
Pasar Indonesia unik. Konsumen masih sangat sensitif soal harga. Sangat mempertimbangkan resale value. Dan masih trauma soal baterai.
Karena itu hybrid biasa lebih cepat diterima. Tidak perlu colok listrik. Tidak perlu adaptasi besar. Tidak ribet.
PHEV akhirnya seperti teknologi yang masih “kepagian”. Belum gagal. Tapi juga belum waktunya.
Namun ada satu tanda menarik: pabrikan China tidak mundur. Itu penting.
Karena mereka terkenal sangat agresif membaca pasar. Kalau mereka tetap membawa PHEV, berarti mereka yakin 3-5 tahun ke depan pasar Indonesia akan berubah.
Apalagi nantinya harga baterai mulai turun. Teknologi makin murah. SPKLU lebih merata. Konsumen juga mulai terbiasa dengan charging.
Saat itu terjadi, PHEV bisa berubah posisi. Dari produk bingung menjadi jembatan utama menuju elektrifikasi penuh.
Kini posisinya masih menggantung. Belum meledak. Tapi juga belum selesai.
Dan justru di situlah menariknya pasar otomotif Indonesia hari ini. (*)